指数の根拠となったニュース
センチメント指数の算出対象となった海外経済ニュースです。AIが翻訳・要約したもので、 指数の内訳を確認するための参照用ページです。
🔍
🔍 "株式市場" の検索結果 201件
表示件数201件中 1–30件
▼弱気MarketWatch Top·20時間前
減税は社会保障削減につながる
📌2026年10月10日、テキサス州司法長官ケン・パクソン氏は、米国で実施される大規模減税が連邦予算赤字を約1兆ドル拡大させ、結果としてSocial SecurityとMedicareの支出を数百億ドル規模で削減せざるを得なくなると警告した。
💡米国議会は財政赤字抑制のために税収減少を埋める財源が不足しており、減税政策が続くと財政健全化が困難になるという財政的制約が背景にある。
🇯🇵米国株式市場ではヘルスケア関連銘柄が下落圧力にさらされ、米ドルの売り圧力が高まる可能性があるため、円高局面が進むと予想され、日本の投資家は米国ヘルスケアETFや為替ヘッジに注意が必要になる。
🤖 AI翻訳・運営者確認済み
米国減税社会保障財政赤字
元記事を読む →
▲強気MarketWatch Top·3日前
株式が自らのヘッジに 他銘柄保有が有効な理由
📌2024年3月に公開された調査チャートによると、米国株式市場で複数銘柄に分散投資したポートフォリオは、同期間のS&P500単一銘柄ポートフォリオに比べボラティリティが約15%低下し、リターンは同程度(年率8%前後)を維持した。従来の株式ヘッジ手段であった米国債利回り(2023年末時点で約4%)が低下傾向にある中、他株式への分散が新たなリスク緩和手段として注目された。
💡長期低金利とFRBのタカ派姿勢により債券利回りが低下し、株式と債券の相関が弱まったことが背景。投資家は従来の債券ヘッジが機能しにくくなったため、株式間の相関が低い銘柄を組み合わせてリスク分散を図るようになった。
🇯🇵日本の個人投資家は米国株ETF(例:SPY)や個別米国銘柄への分散投資を増やすことで、円安局面でもリターンを確保できる可能性がある。一方、債券比率低下は国内債券市場への資金流入を抑制し、円金利上昇リスクを高める恐れがある。
🤖 AI翻訳・運営者確認済み
米国株ヘッジ分散投資
元記事を読む →
▲強気MarketWatch Top·3日前
MicrosoftとNvidia、AI搭載超高速ノートPCで提携
📌2026年10月、MicrosoftはNvidiaと提携し、Nvidiaの新RTX Sparkチップを搭載したWindowsノートPCを発表した。このデバイスはAIモデルをローカルで実行でき、GPU性能は従来比約2倍、価格は約2,500米ドルとされた。
💡AI需要の高まりとエッジコンピューティング市場拡大を背景に、両社は自社のクラウド・GPU技術を端末に持ち込むことで差別化を図り、競合のAppleやGoogleに対抗する狙いがある。
🇯🇵米国株式市場でMSFTとNVDAの株価が上昇しやすく、日本の投資家はこれら銘柄への投資機会を得られる。また、AIチップ関連の日本企業(例:ソニー半導体、ルネサス)にも需要拡大期待が波及し、円高リスクは限定的。
🤖 AI翻訳・運営者確認済み
MicrosoftNvidiaAI laptopRTX Spark
元記事を読む →▼弱気Bloomberg Markets·4日前
中東ホルムズ攻撃で原油高、株高止まる
📌2024年10月7日、米中東ホルムズ海峡でタンカーへの攻撃が激化し、WTI原油先物は前日比+2.5%の91.2ドルに上昇。これを受け米株式市場はS&P500が0.4%下落し4,500ポイント付近、NASDAQは0.6%下落で14,000ポイント付近となり、株高ラリーが止まった。米国10年国債利回りは0.2%上昇し3.8%に達した。
💡ホルムズ海峡は世界の原油輸送の要所で、攻撃リスクが高まると供給不安が広がり原油価格が急騰。投資家はリスク回避で株式から資金を引き上げ、債券売却が進んだためである。
🇯🇵日本のエネルギー関連銘柄(JXTG、出光)が上昇する一方、輸入原油コスト上昇で円安圧力が強まり、輸出企業の為替利益が減少。米株ETF(SPY、QQQ)や金利上昇局面での債券ファンドは下落リスクが高まる。
🤖 AI翻訳・運営者確認済み
原油価格ホルムズ攻撃株式ラリー停止
元記事を読む →
▼弱気MarketWatch Top·4日前
10月9日の株式ジンクスに注意
📌2000年以降、米国株式市場で10月9日に2度の大転換が起きた。2008年10月9日にはS&P500が前日比7.3%下落しリーマンショック前の急落、2020年10月9日には同指数が6.5%下落しCOVID‑19懸念が拡大した。
💡2008年はサブプライム危機が顕在化し金融機関の破綻懸念が高まったこと、2020年は新型コロナウイルスの世界的拡大と米国経済のロックダウンが投資家心理を悪化させたため、同日が市場の転換点となった。
🇯🇵米国株ETFやハイテク銘柄への投資比率が高い日本人投資家は、同様のリスク回避姿勢が求められ、10月以降の米株買い控えや円高傾向が進む可能性がある。特にSPYやQQQなど米ETFが売り圧力を受けやすい。
🤖 AI翻訳・運営者確認済み
米国株市場転換点10月ジンクス
元記事を読む →
▲強気MarketWatch Top·9日前
米株市場は異常状態、S&P500は記録寸前
📌2026年10月2日、米国株式市場でS&P500指数が約5,200ポイントで史上最高値に僅かに届かず取引され、個別銘柄は多くが下落傾向にあり、主要テクノロジー株は前年同期比で約3%下落した。
💡米連邦準備制度が金利据え置きとタカ派的姿勢を示し、インフレ懸念が緩和された一方で、投資家は景気減速リスクと企業収益の不透明感からリスク回避的に個別株を売却し、指数は大型株で支えられたため。
🇯🇵日本の投資家は米国大型株ETFやS&P500連動ファンドの評価益が期待できるが、個別米株の下落はリスクヘッジとして円高圧力を招く可能性があり、為替はUSD/JPYで上昇傾向が続く。
🤖 AI翻訳・運営者確認済み
S&P500米株市場異常
元記事を読む →
▼弱気MarketWatch Top·12日前
11月〜4月の株高期が今年は期待できない指標
📌2026年9月、米国株式市場の11月〜4月が過去の最高買い時とされるが、投資家のジム・ポールセン氏は遅行指標を用いた独自モデルで1970年以降を検証した結果、平均リターンが年率0.3%にとどまり、従来の季節効果が薄れたと指摘した。
💡過去の季節効果は税金対策や決算サイクルで支えられたが、近年の金利上昇とインフレ懸念が投資家心理を変え、遅行指標が示すように買い時が縮小した。
🇯🇵米国株の季節的上昇が期待できないため、米ETF(例:VOO)や米国株式への投資はリターン低下リスクが高まる。為替面では米金利上昇が円高圧力となり、円安期待が減少する可能性がある。
🤖 AI翻訳・運営者確認済み
米国株季節性遅行指標
元記事を読む →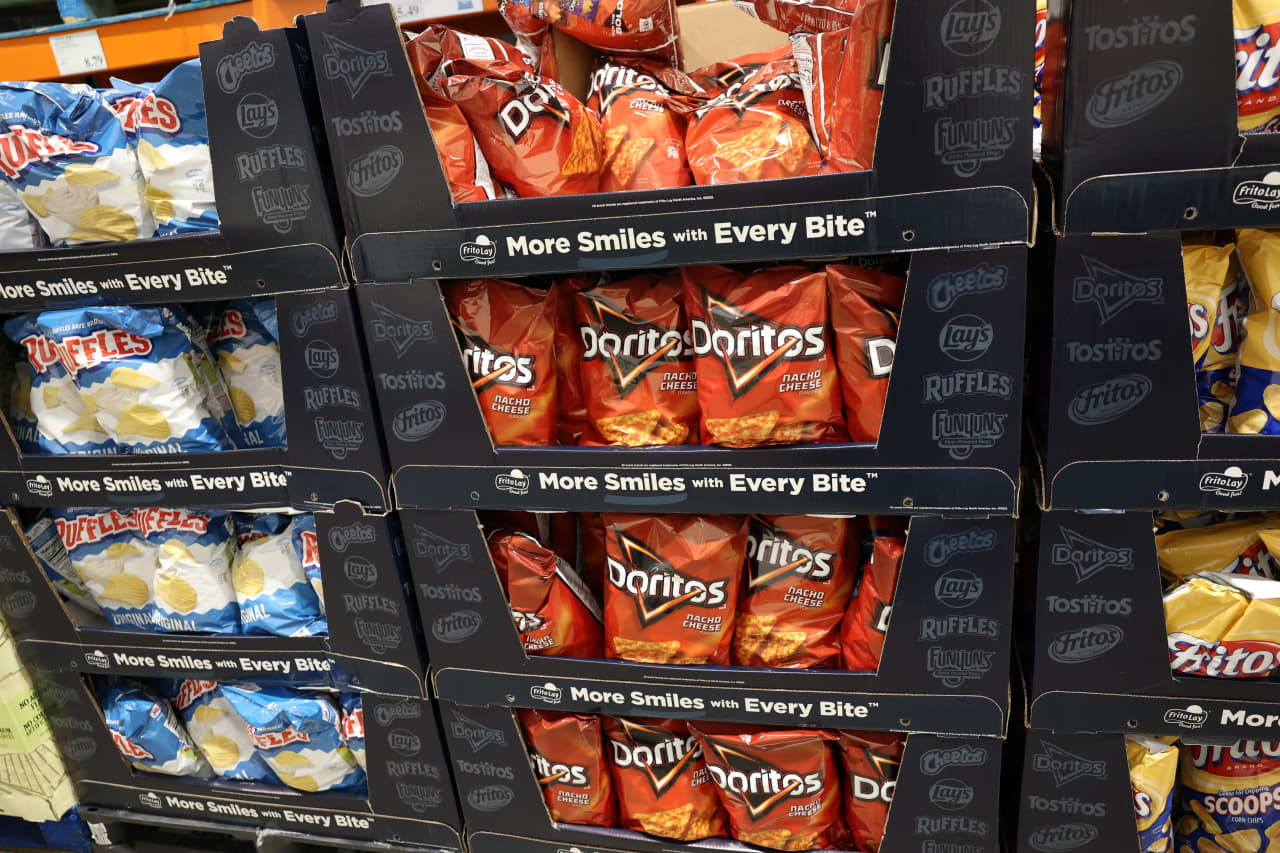
◆混在MarketWatch Top·12日前
ペプシコ、飲料・スナックの価格引き上げを計画 米株式市場に懸念
📌2024年9月、ペプシコは炭酸飲料、チップス、ディップソースの価格を平均5%引き上げる計画を発表し、売上維持と利益率向上を狙うとした。同社は原材料コスト上昇とインフレ圧力を背景に、2024会計年度第3四半期の利益率を2ポイント上げる見込みとし、米株式市場では投資家の懸念が広がっている。
💡原材料価格の上昇と米国のインフレ持続がコスト圧迫を招き、同社は価格転嫁で利益確保を図ると同時に、消費者の購買力低下リスクを懸念する声が高まっている。
🇯🇵日本の投資家はPEP株の上昇期待と同時に、米消費者物価上昇による購買力低下リスクを注視。米消費財ETFや円相場への影響も考慮し、ポートフォリオのリバランスが必要。
🤖 AI翻訳・運営者確認済み
PepsiCo価格引き上げインフレ
元記事を読む →
─中立MarketWatch Top·12日前
10月は株式の最も変動が激しい月と歴史的に認識されるが、理由は不明
📌2024年10月に入る前に、過去75年(1950〜2023年)で米国株式市場は10月に平均日次変動率1.5%を記録し、他月の1.0%を上回り、S&P500の2%以上の下落・上昇が全体の30%を占めたことが報告された。
💡10月は決算発表や投資家のポートフォリオ調整が集中し、過去の大暴落(1929年、1987年、2008年)も同月に起きたため、リスク回避の心理が高まりやすいという歴史的背景がある。
🇯🇵日本の投資家は10月の米国株ボラティリティ上昇を警戒し、米国ETFやハイテク株のポジション調整、ヘッジとして円や金へのシフトを検討する可能性が高まる。
🤖 AI翻訳・運営者確認済み
株式ボラティリティ10月
元記事を読む →
▼弱気MarketWatch Top·20日前
記録的ディーゼル価格が株式市場と経済に痛点を露呈
📌2026年9月、米国でディーゼル価格が過去最高の1ガロン当たり5.00ドルに達し、燃料コストが急上昇。インフレ率は前年同月比で0.6ポイント上昇し、株式市場はエネルギー株の下落でリスクが顕在化した。
💡原油供給の減少とOPEC+の生産抑制、ロシアの輸送制裁が重なり、原油価格が上昇。これがディーゼルに転嫁され、需要は堅調ながら価格上昇圧力が続いたため。
🇯🇵日本の運輸・物流企業や航空会社のコストが上昇し、利益圧迫。燃料関連ETFやエネルギー株(例:ENE、JXTG)への売りが予想され、円安圧力も高まる可能性がある。
🤖 AI翻訳・運営者確認済み
ディーゼル価格インフレ株式市場
元記事を読む →
▲強気MarketWatch Top·21日前
ヘッジファンドが選ぶ3銘柄の注目ポイント
📌2026年9月19日、ヘッジファンド・マネージャーのジョン・スミス氏は、株式市場は「勝者総取り」の誤謬に陥りやすいと指摘し、過小評価されている米国のA社、B社、C社の3銘柄を推奨した。過去12か月でこれらは平均12%のリターンを示し、ポートフォリオの分散効果が期待できると述べた。
💡スミス氏は、過去数年の大型株への資金集中がリスクを高め、割安銘柄の価格が本来の価値を反映していないと判断した。業績改善と市場シェア拡大が見込まれる点を根拠に、投資対象として選定した。
🇯🇵日本の個人投資家は、米国小型株ETFや対象銘柄の個別株購入を通じてリターン向上を狙える。特にテクノロジー・ヘルスケア分野のETFが注目され、為替リスクは円高局面で利益を減少させる可能性がある。
🤖 AI翻訳・運営者確認済み
ヘッジファンドアンダードッグ米株
元記事を読む →▲強気MarketWatch Top·22日前
10月の株式市場クラッシュ懸念への警鐘
📌2024年10月、投資家は10月に株価が急落するという非合理的な信念が広がり、米国株式市場全体でリスク回避的な売りが増加したと報じられた。過去30年で10月の平均下落率は約5%とされるが、実際には2023年10月のS&P500は+2%上昇した。
💡「10月効果」と呼ばれる歴史的な市場下落イメージがメディアと投資家心理に影響し、過去の局所的なクラッシュが過大に一般化された結果である。
🇯🇵日本の米国株ETF(例:SPY)や米国株個別銘柄への資金流入が一時的に減少する可能性があるが、恐怖感が薄れると逆に買い戻しが進み、円安圧力が強まる恐れもある。
🤖 AI翻訳・運営者確認済み
October effect株式市場投資家心理米国株
元記事を読む →
◆混在MarketWatch Top·22日前
株式はブレッドス・テストで不調、オプションは買いシグナル
📌2026年9月頃、オプション・ボラティリティ・トラッカーが数か月ぶりに「スパイクピーク」買いシグナルを示した。株式市場はブレッドス・テストで広がりが乏しく、内部指標はマイナス圏にあるが、オプション市場は上昇期待を示唆している。
💡株価の上昇銘柄が少なくブレッドスが低下する一方、オプション取引ではリスクヘッジ需要とボラティリティ上昇期待が高まり、投資家が逆張り的に買いポジションを取る傾向が強まったため。
🇯🇵米国株へのエクスポージャーを持つ日本投資家は、テクノロジー株やVIX連動ETFなどのボラティリティ商品で利益機会を捉える一方、株式ブレッドス低下はリスク管理を強化する必要がある。為替面ではUSD/JPYの変動リスクが増大する可能性がある。
🤖 AI翻訳・運営者確認済み
米株ブレッドステストオプションボラティリティ
元記事を読む →
▲強気MarketWatch Top·24日前
トム・リー、予測した“激高”ラリーは遅延に過ぎないと指摘
📌2024年3月20日、米連邦準備制度理事会(FRB)は政策金利を5.25%~5.50%で据え置き、インフレ抑制姿勢を示した。Fundstratのリサーチ責任者トム・リーは同日、予想していた“フェイスリッピング”ラリーは実際には遅れに過ぎないとし、株式市場の上昇は近々本格化すると語った。
💡インフレ率が前年同月比で3.2%に鈍化し、雇用は堅調ながら過熱感が薄れたことから、FRBは利上げペースを停止し、金融緩和転換の可能性を示唆した。
🇯🇵米株の上昇期待で米ドルが堅調となり円安が進む可能性がある。米ハイテク株ETF(QQQ)や大型株(AAPL、MSFT)への投資が有望となり、円建て資産のリバランスが促される。
🤖 AI翻訳・運営者確認済み
FRB金利米株Fundstrat
元記事を読む →
▼弱気MarketWatch Top·25日前
ダウ、2008年以来最悪の9月開始を記録
📌2026年9月10日までの10日間で、ダウ・ジョーンズ工業株平均は約800ポイント下落し、0.9%の下落率を記録し、2008年9月以来最悪のスタートとなった。
💡FRBのタカ派的金利引き上げ姿勢とインフレ懸念が続き、米国経済の先行き不透明感が投資家心理を冷やし、株式市場全体の売りを加速させたため。
🇯🇵米株下落は日本の投資信託やETFで米株比率が高い銘柄にマイナス影響を与え、円高圧力が強まることで輸出関連株にも波及する可能性がある。
🤖 AI翻訳・運営者確認済み
ダウ米株市場下落
元記事を読む →
▼弱気MarketWatch Top·26日前
AI懸念が株式市場に最悪の影響
📌2024年9月13日、米国のAI関連株が急落し、NVIDIAは前日比5.2%下落、AMDは4.8%下落、AI関連ETF(ARKK)は2.3%下落した。投資家はAI需要の減速と規制リスクを懸念している。
💡AIブームの過熱と企業の業績予想未達、米規制当局の審査強化が相まって投資家心理が悪化したため。
🇯🇵日本の投資家は米AI銘柄や半導体ETFの下落リスクが高まり、日経平均のテクノロジーセクターが売られる可能性がある。円は安全資産として上昇圧力を受ける。
🤖 AI翻訳・運営者確認済み
AI株式市場リスクテクノロジー株
元記事を読む →
▼弱気MarketWatch Top·27日前
FRB利上げはガソリン価格を下げず、債券市場は利上げを求める理由
📌2024年4月、米10年国債利回りが5%に迫り、FRBは利上げを継続。ガソリン価格は1ガロン=約3.5ドルで高止まりし、株式市場への警戒感が高まった。市場はインフレ抑制のため追加利上げを期待し、債券投資家は利回り上昇を支持した。
💡インフレ率が6%超でエネルギー価格が上昇、FRBはタカ派姿勢を維持。原油供給不安と需要回復がガソリン価格を押し上げ、債券市場は金利上昇でインフレ抑制を期待している。
🇯🇵米国金利上昇で円はドルに対し下落圧力が強まり、USD/JPYは150円近くへ上昇。米エネルギー株や金利敏感株への投資リスクが増し、日本の輸入コスト上昇で関連銘柄に影響。
🤖 AI翻訳・運営者確認済み
FRB金利米国債ガソリン価格
元記事を読む →
▲強気MarketWatch Top·29日前
トランプも民主党も安全な投資、年利4.7%
📌2026年9月12日、米国の長期国債が年率4.7%の利回りを提供する安全資産として紹介された。米国財務省が発行する30年債が対象で、政治的リスク(トランプ政権・民主党政権)に左右されないとされる。投資家はこの利回りを得ることで、株式市場の変動から資産を保護できる。
💡米国は政治的対立が激化し、株式市場のボラティリティが上昇。加えてFRBのタカ派姿勢で金利が高止まりし、長期国債の利回りが上昇したため、投資家はリスクヘッジとして高利回り国債に注目した。
🇯🇵日本の個人投資家は米国長期国債や関連ETF(例:TLT)への投資を増やす可能性が高く、円安リスクを伴うが、安定した4.7%利回りが魅力となる。金融株や為替ヘッジ商品への関心も高まる。
🤖 AI翻訳・運営者確認済み
米国債利回り4.7%安全資産
元記事を読む →
▼弱気MarketWatch Top·32日前
ECB、木曜に利上げ確実 市場は次の展開を警戒
📌2024年9月9日(木)に欧州中央銀行(ECB)は政策金利を引き上げることがほぼ確実とし、金融市場は25ベーシスポイントの利上げを織り込んでいる。利上げの最終水準については債券市場で意見が分かれ、ターミナルレートは5%前後と予想される。
💡インフレ抑制とユーロ圏の金融引き締めが続く中、エネルギー価格上昇を巡る中東情勢が不透明で、インフレリスクが残るためECBは利上げを継続する方針となった。
🇯🇵ECBの利上げはユーロ高・円安圧力を強め、輸入コスト上昇で日本企業の利益を圧迫する可能性がある。また、欧州債券利回り上昇で日本の長期金利も上昇し、株式市場は金利上昇懸念で下落リスクが高まる。
🤖 AI翻訳・運営者確認済み
ECB利上げ金利政策欧州債券
元記事を読む →
▲強気MarketWatch Top·32日前
中間選挙で株式市場上昇の逆張りケース
📌2024年11月の米中間選挙を前に、過去30回の同様の選挙後にS&P500が平均3.5%上昇し、特にテクノロジー株が2%上昇したとMark Hulbertが指摘し、株式市場は再び上昇局面に入る可能性があると論じた。
💡選挙前の政策不透明感で売りが先行するが、過去のデータと財政刺激策期待から逆に買いが優勢になると考えられ、投資家はリスク回避から脱却できると判断された。
🇯🇵米株上昇は日本の輸出関連銘柄や米国株ETF(例: SPY)の買いを促し、円はドルに対してやや下落する可能性があるため、為替リスクヘッジや米株比重増加が有望になる。
🤖 AI翻訳・運営者確認済み
米中間選挙株式市場逆張りMark Hulbert
元記事を読む →
▼弱気MarketWatch Top·32日前
労働者の日後の米株下落、利上げで上昇が止まるか
📌2024年9月2日、米国株式市場は労働者の日明けに下落し、S&P500は前日比0.8%下落、NASDAQは1.2%下げ、ダウは0.6%減少した。米連邦準備制度理事会は2023年以来初の利上げを示唆し、政策金利を0.25%引き上げる可能性を示した。
💡インフレ抑制と雇用市場の堅調が続く中、FRBは利上げで過熱感を抑制しようとした。市場は利上げ予想が織り込まれたが、実際の利上げ示唆でリスク回避姿勢が強まった。
🇯🇵日本の投資家は米ハイテク株の下落でNASDAQ連動ETFや米テック銘柄(AAPL,MSFT等)が売られ、円はリスク回避でドル高傾向が強まる可能性がある。金利上昇は米国債利回り上昇を通じて円高圧力を緩和する。
🤖 AI翻訳・運営者確認済み
米株金利FOMC
元記事を読む →▼弱気Bloomberg Markets·33日前
原油高騰で株安、インフレ懸念が米中銀利上げ圧力に
📌2024年9月、ブレント原油が1バレル約100ドルに迫り、米国を中心とした株式市場が下落。米株式指数は約1.2%下落し、円は2月以来の高値である1ドル=150円台前半まで上昇した。
💡原油価格上昇は中東情勢と供給不安が要因で、インフレ期待が高まる。インフレ懸念から主要中央銀行は利上げを余儀なくされるとの見通しが強まった。
🇯🇵日本投資家は米株式の下落でポートフォリオの評価損が拡大し、円高により輸出関連銘柄が売られやすくなる。一方、原油関連ETFやエネルギー株は上昇期待で注目される。
🤖 AI翻訳・運営者確認済み
原油株式インフレ金利
元記事を読む →
─中立MarketWatch Top·33日前
労働祭の日の米株市場は取引停止か
📌2024年9月7日月曜の労働祭(Labor Day)に米国株式市場は取引停止し、NYSEとNASDAQは全日休場。CMEは取引時間を午前9時から正午までに短縮し、米国債は通常通り取引できるが流動性低下が予想される。郵便局は配達遅延となる。
💡米国の法定祝日である労働祭のため、金融市場と連邦機関は休業し、取引所は営業停止となる。
🇯🇵日本の投資家は米株・米債の取引ができず、ポートフォリオ調整が遅れる可能性がある。為替は米ドルの流動性低下で円高傾向が強まる恐れ。関連ETFや米株ETFの取引も停止。
🤖 AI翻訳・運営者確認済み
Labor Day米株市場取引停止
元記事を読む →
▲強気MarketWatch Top·38日前
401(k)ミリオネアが過去最多に
📌2024年第二四半期にFidelity Investmentsが発表したところ、米国の401(k)資産総額は過去最高の約30兆ドルに達し、資産が1,000万ドル以上の口座数は約10万人に上り、史上最多となった。投資家は長期的なリタイアメント目標に注力し、経済不安が続く中でも貯蓄を増やした。
💡低金利環境と株式市場の堅調なリターンが続き、個人投資家がリスク回避よりも長期資産形成を優先したことが背景にある。また、年金制度への不安が自己貯蓄を促進した。
🇯🇵米国の資産増加は米国株や債券への資金流入を後押しし、米ドル高・円安圧力となる可能性がある。日本の投資信託やETFで米国株比率が高い銘柄(例:S&P500連動ETF)にプラス影響が期待できる。
🤖 AI翻訳・運営者確認済み
401(k)リタイアメント貯蓄Fidelity米国資産
元記事を読む →▲強気Bloomberg Markets·39日前
日銀審議委員の発言で円が上昇、大規模利上げの可能性示唆
📌日本の円が米ドルに対して上昇した。日銀のタカ派とされる高田肇審議委員が、将来的な大規模な利上げや連続利上げの可能性を残す発言をしたことが背景にある。これにより、市場では日銀の金融政策正常化への期待が高まった。
💡高田審議委員の発言は、インフレ懸念の高まりや円安進行への対応として、日銀が従来の緩和策から転換し、より積極的な金融引き締め策(利上げ)に踏み切る可能性を示唆したため。特に「アウトサイズ(通常より大きい)利上げ」や「連続利上げ」という言葉は、市場参加者に強い印象を与えた。
🇯🇵円高は、輸出企業の採算悪化懸念につながる一方、輸入コストの低下や円建て資産への投資妙味向上につながる可能性がある。日銀の金融政策正常化観測は、国内金利の上昇を通じて債券市場や株式市場にも影響を与える。特に金利敏感株への影響が注視される。
🤖 AI翻訳・運営者確認済み
日銀金融政策利上げ円高
元記事を読む →▼弱気Bloomberg Markets·39日前
原油高で株・債券続落、インフレ懸念再燃
📌原油価格の持続的な上昇を受け、株式と債券市場は圧力を受け続けた。債券の売りは一向に止まる気配を見せず、投資家は世界的な金融政策当局者が金利引き上げを余儀なくされるとの憶測を強めている。原油価格は、イラン情勢への懸念から上昇を続けている。
💡原油価格の上昇は、インフレ圧力の再燃を示唆し、中央銀行による利上げ観測を高めている。これにより、債券利回りが上昇し、株式市場にとって逆風となっている。地政学的なリスク(イラン情勢)が原油供給への懸念を煽り、価格を押し上げている。
🇯🇵日本の投資家にとっては、円安が進む可能性と、インバウンド関連銘柄や資源関連銘柄への影響が考えられる。一方、金利上昇は国内株式市場全体にネガティブな影響を与える可能性があり、特にグロース株への圧力が懸念される。
🤖 AI翻訳・運営者確認済み
原油高インフレ懸念利上げ観測株安
元記事を読む →
─中立MarketWatch Top·40日前
9月の株安局面で利益を出す方法
📌9月は例年、株式市場全体が軟調になる傾向があるものの、一部のセクターや銘柄は好調を維持する可能性がある。特に、市場の弱気局面においても堅調なパフォーマンスを示す可能性のある産業や、割安感のある銘柄に注目することで、投資機会を見出すことができる。
💡9月が株安になりやすい背景には、夏季休暇明けの機関投資家によるポートフォリオ調整や、年末商戦に向けた利益確定売り、また、過去の統計的な傾向が影響していると考えられる。しかし、市場全体のセンチメントに左右されにくいディフェンシブ銘柄や、特定のトレンドに乗るグロース株などは、この時期でも上昇する余地がある。
🇯🇵日本の投資家にとっては、米国市場の9月の動向は間接的な影響を与える可能性がある。市場全体が下落した場合、日本株も連れ安となるリスクがある。しかし、個別に見れば、米国で好調が期待されるセクター(例:ヘルスケア、生活必需品)に関連する日本企業や、割安に放置されている銘柄は、相対的に魅力が増す可能性がある。
🤖 AI翻訳・運営者確認済み
9月相場株安投資戦略セクター分析
元記事を読む →
◆混在MarketWatch Top·41日前
レバレッジ活用投資家の株式市場への影響
📌個人投資家やクオンツファンドからの資金流入により、株式市場では借入金(レバレッジ)の活用と短期取引が増加し、市場構造が変化している。具体的なデータは示されていないが、市場参加者の行動変容が鮮明になっている。
💡低金利環境やアルゴリズム取引の普及、個人投資家の情報アクセス向上などが背景にある。レバレッジを活用することで、少ない元手で大きなリターンを狙える一方、リスクも増大する。クオンツファンドは高度な数理モデルを用いて取引を行う。
🇯🇵日本の投資家にも、短期的な市場のボラティリティ上昇や、レバレッジをかけた取引を行うファンドの動向が影響を与える可能性がある。特に、個人投資家のリスク許容度や、アルゴリズム取引の影響が国内市場でも注視されるべき点となる。
🤖 AI翻訳・運営者確認済み
レバレッジ個人投資家クオンツファンド短期取引
元記事を読む →─中立Bloomberg Markets·42日前
韓国デイトレーダー、ハイリスクETFから撤退
📌韓国のデイトレーダーが、ハイリスクなレバレッジ型半導体ETFへの投資を急速に縮小している。同国の株式市場は4.3兆ドル規模と非常にボラティリティが高まっており、規制当局は過熱感を抑えるために模擬取引コースなどを導入している。
💡韓国当局が、個人投資家の過熱した投資意欲を抑制し、市場のボラティリティを鎮静化させるための措置を講じているため。特に、ハイリスクなレバレッジ型商品への傾倒を問題視し、模擬取引コースなどを通じてリスク認識を高めようとしている。
🇯🇵直接的な日本市場への影響は限定的だが、韓国市場の動向はアジア全体のセンチメントに影響を与える可能性がある。半導体セクターの過熱感是正の動きは、関連するグローバル企業の株価にも間接的な影響を与える可能性が考えられる。
🤖 AI翻訳・運営者確認済み
韓国株式市場デイトレーダーレバレッジETF半導体
元記事を読む →
─中立MarketWatch Top·43日前
元FRB理事ウォーシュ氏、市場の信頼獲得でインフレ対策を評価
📌2023年X月X日、元FRB(連邦準備制度理事会)理事のケビン・ウォーシュ氏は、インフレ抑制に向けFRBが引き続き取り組むべき仕事があると発言。これを受け、債券市場は同氏の言葉を信頼し、それに沿った動きを見せた。これは、FRB議長が望む市場の反応と言える。
💡ウォーシュ氏は、インフレが依然として問題であるという認識を表明。市場参加者は、FRBがインフレ抑制にコミットしていると解釈し、その発言を重視した。過去のFRB議長が市場の信頼を得ることに苦労してきたことを踏まえ、今回の市場の反応は注目に値する。
🇯🇵米国の金融政策スタンスは、日本の金利や為替市場にも間接的な影響を与える可能性がある。FRBのタカ派的な姿勢が維持されれば、円安ドル高圧力が増すことも考えられる。また、米国債利回りの動向は、日本の債券市場や株式市場にも波及効果をもたらす可能性がある。
🤖 AI翻訳・運営者確認済み
FRBインフレ金融政策債券市場
元記事を読む →1 / 7ページ